J02 保险:沿产品、保单与理赔连接全流程服务
一芥智能研究院|《企业数智化转型研究报告》中册|初稿 v0.4|2026年10月18日
第一节 行业特点、适用企业与业务目标
保险经营从产品和客户需求开始,经过投保、承保、保单服务、出险报案及理赔,不同岗位需要使用同一合同及其有效版本。销售掌握的客户说明、核保取得的资料、保全产生的变更与理赔需要的事实相互关联;一份材料已经提交,不表示已经审核,一次咨询得到回复,也不表示保单事项已经办结。
本章面向保险公司及其运营、数据和科技支持团队,按财产险、人身险和实际产品选择范围。目标是让正式保单、服务进度与处理依据可核查,减少重复索取、材料转交与异常等待。产品定价、核保、理赔决定及其他专业判断,由有相应职责的人员和专业系统承担;智力服务在获准任务中提供资料、协调、分析准备与局部建造帮助。
第二节 行业数字化方案的总体架构
1. 共用金融基础,按保单生命周期形成保险架构
C07《数字金融创新发展研究报告(2025年)》图1展示跨金融行业的底座、能力与服务关系,图5把通用和银行、证券、保险应用分别列出。[1] 对保险公司,相关能力需要落实到产品与条款、客户渠道、投保承保、保单服务、报案理赔、收付结算、数据及科技模块,不能用银行账户或证券交易流程代替。
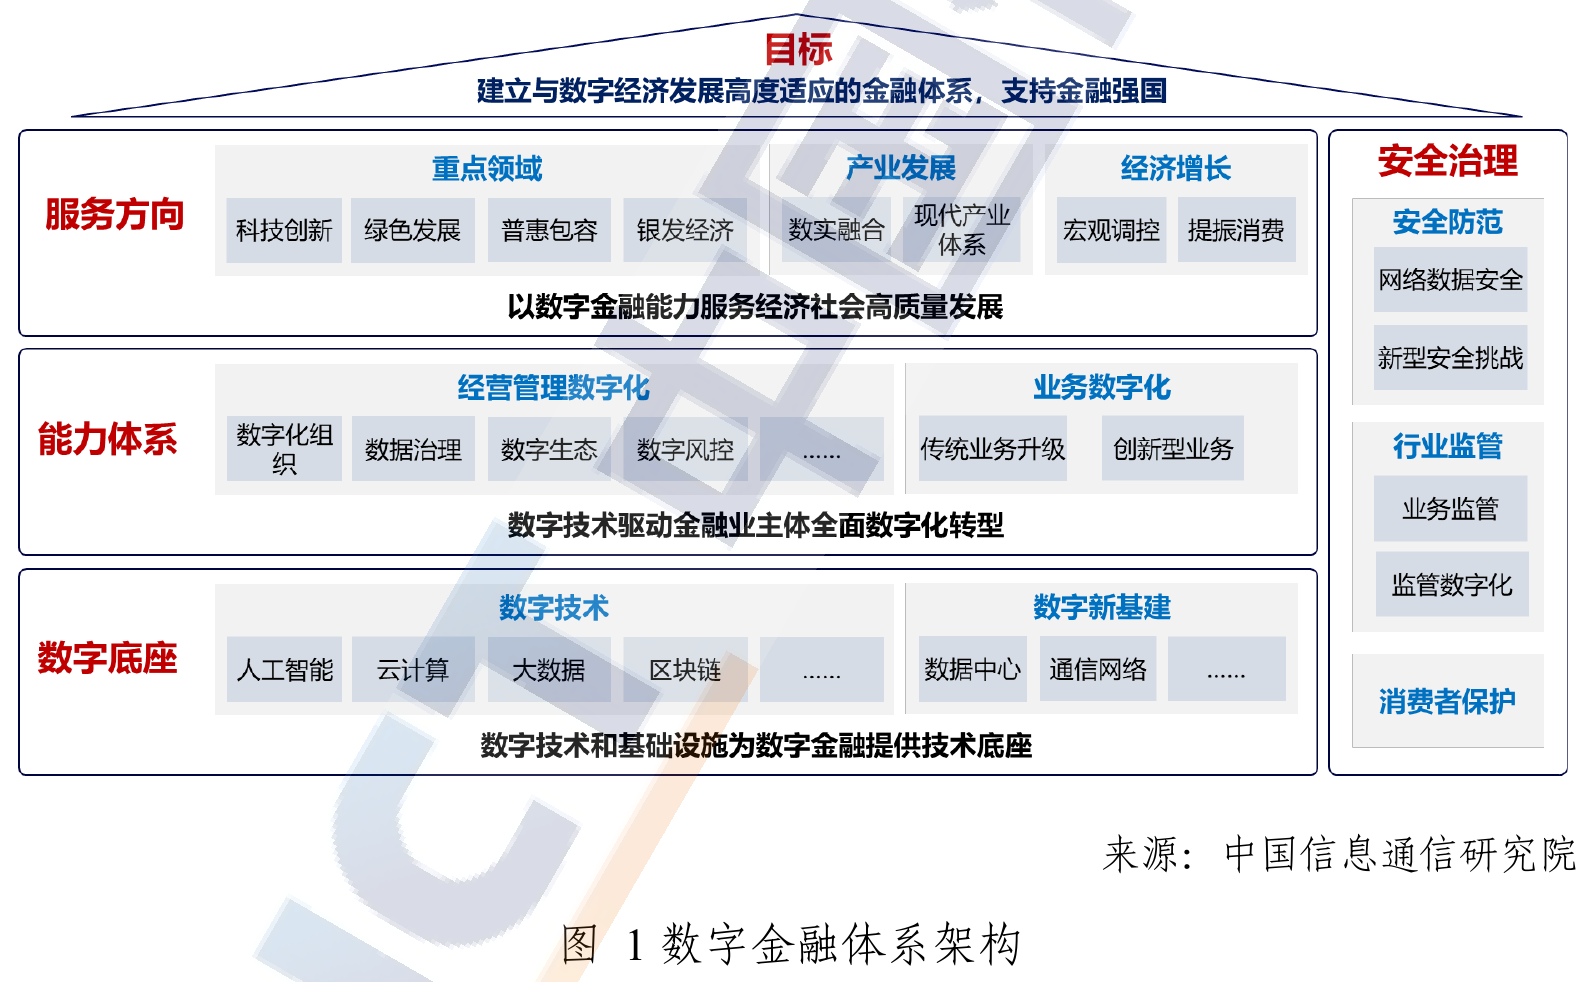
图1 数字金融体系架构。来源:中国信息通信研究院云计算与数字化研究所,C07 PDF第9页/印刷第2页。图为跨金融行业基础,本章沿保险产品、保单和服务事项解释。
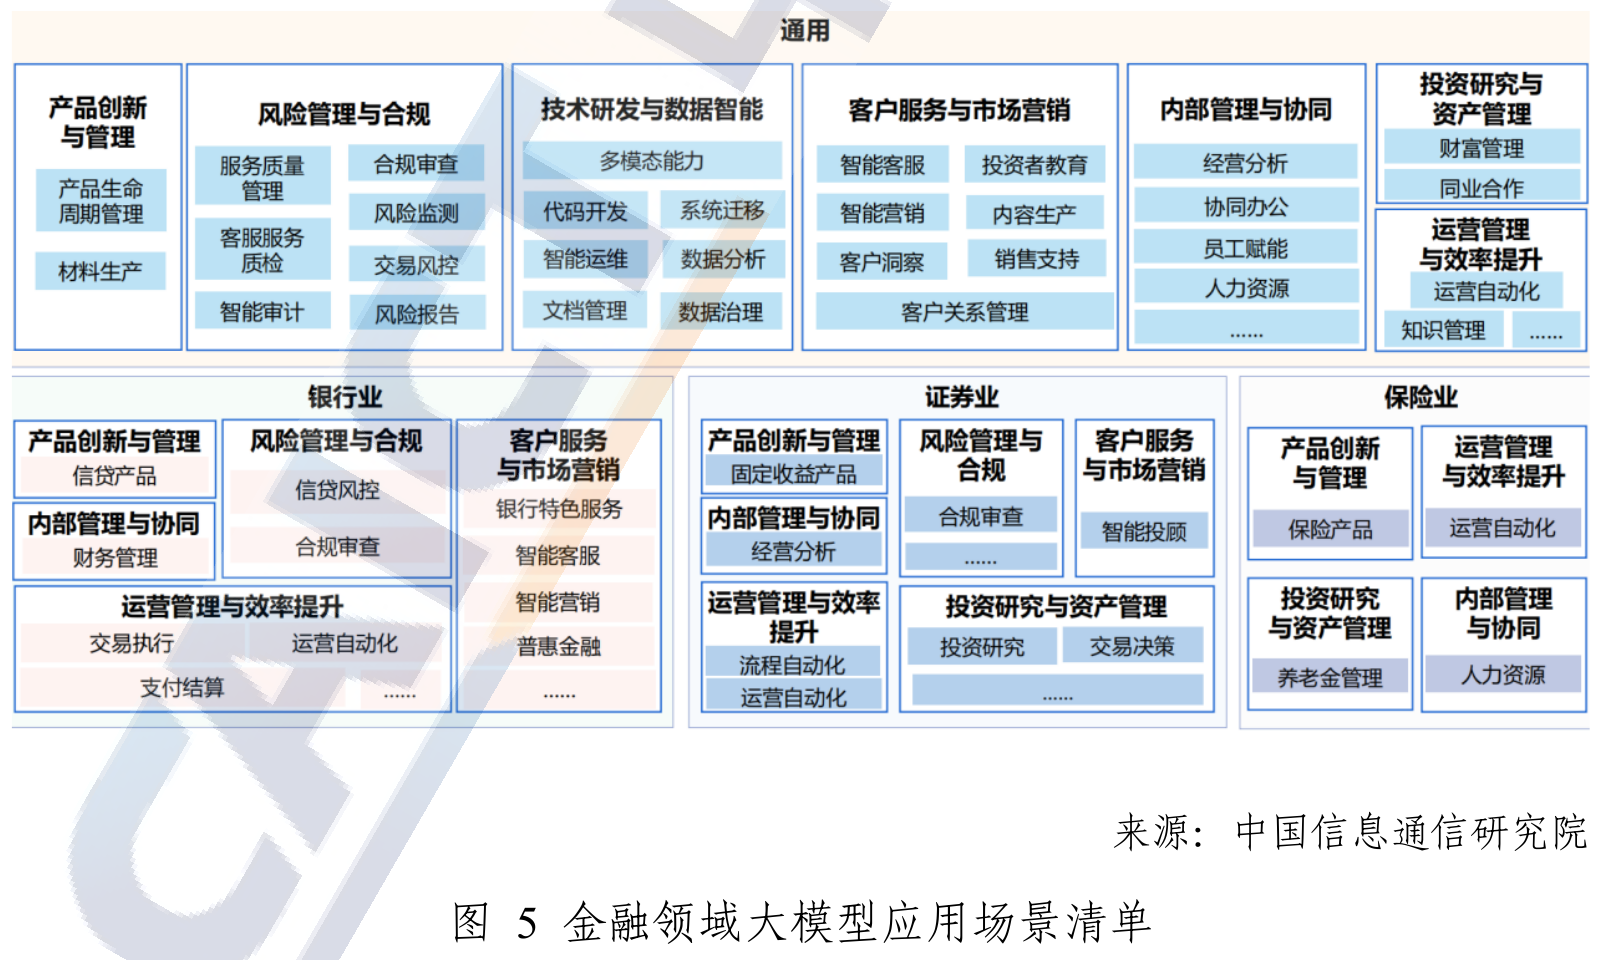
图5 金融领域大模型应用场景清单。来源:C07 PDF第35页/印刷第28页。该图同时列有其他金融业务,企业按实际保险范围选用,不将场景清单视为已建能力。
2. 前台请求、专业处理与后台记录需要共同接续
2025年《银行业保险业数字金融高质量发展实施方案》提出数字运营、金融服务、技术、数据及风险管理等任务,强调前台线上服务、中台运营与后台处理的连接。[2] 《互联网保险业务监管办法》第24—34条具体列有核保、批改、保全、退保、理赔、投诉、服务进程与业务记录,为互联网保险的服务模块提供依据。[3]
企业可以用统一客户、产品版本、投保申请、保单、服务事项和赔案标识连接这些工作。数字化保存真实事件与材料,网络化使渠道、专业岗位和正式系统取得一致背景,智能化在相连资料上支持识别、分析及判断。专业模型、规则审核和自动化已经属于数字化方案可提供的能力,新增智力服务应说明进一步减少哪种准备和协调工作。
第三节 主要数字化模块、建设内容与业务价值
1. 产品、条款与渠道资料,使当前服务使用有效版本
产品与知识模块管理产品、条款、适用版本、生效时间、服务说明和批准材料,渠道维护实际可提供的产品与联系入口。资料发布与替换应保持版本关系,客户与服务人员能查询当前说明及适用办理流程。互联网保险文件对产品信息、客户服务和记录提出了具体范围,企业按自身业务落实。[3]
建设时,产品和相关专业岗位确认有效内容,渠道只使用获准材料,历史合同继续关联适用版本。价值是减少不同渠道说明冲突、旧资料继续传播及后续无法回查。信息已检索到与已经批准使用分别确认,产品设计、费率和精算工作由相应专业系统与人员完成。
2. 投保与承保流程,把资料和正式决定对应起来
投保模块保存申请、客户提交资料、声明、渠道、时间与处理状态,专业承保系统按适用产品接续核保、补件和正式结果。文档采集、识别、字段校验与资料存储可以减少重复输入,专业规则及模型承担其获准任务,无法处理的事项交核保岗位。正式保单与收款记录保持对应。
资料负责人核实事实和版本,专业人员在授权内作出判断,结果由正式系统输出并通知相关岗位。该模块的独立价值是减少申请遗漏、反复补件和处理状态不明,让后续保单服务取得有效依据。识别模型已抽取材料,不代表承保条件已经确认;通用智力服务不直接作出承保决定。
3. 保单、保全与收付,使合同变化连续可查
保单服务模块维护合同与适用变更,关联批改、续期或其他服务请求、退保、收费、退款及正式处理结果。每个事项保存申请来源、有效材料、责任、状态及时间,支付与财务系统处理相应资金,客户查询取得已确认进度。互联网保险文件将保全、退保与查询等列为全流程服务组成。[3]
运营人员核对对象和授权,专业岗位确认变更,业务系统形成有效记录,渠道向客户说明。建设价值是减少销售、客服和运营各留一份清单,使合同状态和资金处理能够对应,客户不必反复解释同一问题。请求受理、合同变更与款项到账应分别追踪。
4. 报案、查勘与理赔,让证据、判断和结果相接
理赔模块关联保单、出险事件、报案、查勘资料、补件、专业审核及处理结果,记录每一步的接手岗位、依据与等待事项。图像、单据和其他材料按对象与日期保存,专业识别或反欺诈模型提供适用线索。[1]、[3] 不同险种的事实和专业方法分别配置,不能用一种资料识别方式代表全部理赔。
人员核实材料与实际情况,相关专业岗位确认决定,正式系统办理并保留通知及后续争议处理。数字化价值在于减少证据散落和转交丢失,能够回答缺少什么、谁在处理、依据在哪里。模型线索、专业判断和实际支付是不同状态,应在记录中分别体现。
5. 客户服务、投诉与合作方接续,减少重复说明和无人接手
客服与工单模块受理问询、进度请求、投诉与例外,连接有效知识和获准业务状态。对于需要线下处理的事项,服务应明确转交对象与跟踪位置,合作机构的数据和任务按约定范围交换。[3] 系统记录接收、退回、升级和最终处理,避免多个渠道重复建立互不关联的事项。
客户问题与内部专业处理之间需要完整背景,客服说明只采用可确认的进度与依据。建设价值是减少反复转述、查询等待和接手遗漏,让管理者可以观察服务卡在哪一步。线上服务与实际查勘等现场能力共同配置,不能只评价自动回复的数量。
6. 数据、经营与专业模型,统一统计范围和业务依据
数据平台管理客户、产品、保单、赔案和服务的标识、元数据、口径、质量及血缘,财务和经营报表保留可复算输入。C07图4的数据生命周期与资料[2]的数据治理任务提供基础参照。[1]、[2] 收付、费用和经营统计按相同对象、期间及规则比较,专业模型保留用途、版本与验证记录。
业务与数据负责人确认定义,程序检查重复、缺失和映射差异,下游按获准用途取得数据。价值是减少不同部门报数不一致和错误扩散,支持服务、运营和资源安排。不能只以材料处理变快推断赔付或经营结果改善,产品结构、事件与观察期间需要同时辨认。
7. 研发、运行与系统变更,保持服务链持续可用
保险系统变更需要明确需求、接口、代码、测试、迁移、发布和恢复,保留材料、保单及赔案在不同系统的映射。研发与运维工具管理版本和日志,业务人员确认工作含义,工程人员核对正常、异常、权限和恢复条件。[2] C08的云原生、算力和人机协作研究可作技术底座的历史背景。[4]
专业系统与渠道共同验证,确保更新后查询、收付和下游任务仍然可用。数字化的独立价值是减少变更遗漏和停滞,使客户服务有稳定基础;生成代码或脚本仍要经机构适用工程流程确认。
第四节 在数字化基础上增加智力服务
1. 投保与保单服务:减少材料理解和版本核对
服务可以从获准文件抽取并归集材料,关联适用产品版本、历史请求和当前事项,列出缺项或冲突,为核保、运营及客服准备核查清单。专业人员确认事实与处理,批准结果再进入正式系统。新增价值来自减少查找、阅读和重复说明,规则核算与承保决定仍有各自责任。
2. 理赔与客户接续:让不同岗位共享事件背景
面对一项赔案或投诉,服务可整理报案、查勘、补件和既往说明的时间顺序,保留原始出处,提示还有哪些事实未确认。人员作出专业判断后,服务准备客户说明或下一岗位任务,跟踪实际接手、退回与处理。通用服务不自行决定赔付,其贡献按资料准确、交接完整和总工作变化评价。
3. 经营与应用建造:扩大可处理的局部问题
服务可辅助开发保单查询、单据比对、知识索引、接口和测试工具,让业务与工程团队较快验证局部需求。经营者询问某类服务为何持续等待时,它可以关联工单、资料质量与系统变更,准备原因假设和候选措施,计算由可靠程序完成,负责人决定改进。
在记录可靠、权限和责任明确后,准备工作可以定时或由已确认事件发起。金融监管总局2026年发布说明已提出人工智能开发应用的治理、测评和全生命周期要求,机构应将这些服务纳入现行管理。[5] 新增价值需要包含专业核验、返工、运行与维护,以合格产物实际采用和服务结果检验。[6]
第五节 适用结论
保险方案以产品版本、保单和服务事项贯通投保、承保、保全、理赔、客服及收付。行业数字化能力应完整呈现,按险种、渠道和实际已建基础选择;材料、状态与专业责任连接可靠,才有持续改善的依据。
智力服务进一步减少局部开发、资料理解、跨岗位转述与分析准备,使更多事项可以及时获得支持。其作用应落在实际任务和采用上,专业判断及正式执行按适用责任完成,以服务质量、运行和完整投入观察价值。
参考资料
[1] 中国信息通信研究院云计算与数字化研究所.数字金融创新发展研究报告(2025年).2026年3月,PDF第9、34—36页。引用范围:跨金融行业基础、数据治理及保险等应用分类;图1、图5见PDF第9、35页/印刷第2、28页。资料库编号C07,题名年份与出版年份分别保留。
[2] 国家金融监督管理总局办公厅.银行业保险业数字金融高质量发展实施方案.2025,金办发〔2025〕95号,二(一)、(三)至(五)。引用范围:运营、研发、数据、专业模型及数字技术应用;全文交叉核读湖南省政府公开文本。
[3] 中国银保监会.互联网保险业务监管办法.2020,中国银保监会令〔2020〕13号,第12—14、24—34条。引用范围:互联网保险产品资料、核保、保全、理赔、客户服务及记录衔接;本章据其说明模块与工作关系,不作为具体业务操作指引。
[4] 中国信息通信研究院.中国金融科技生态白皮书(2023年).2023年11月,PDF第29—31页/印刷第22—24页。引用范围:算力、云原生及人机协作历史研究参照;资料库编号C08。
[5] 国家金融监督管理总局.发布《关于银行业保险业人工智能安全开发应用的指导意见》.2026年6月18日。引用范围:人工智能开发应用治理、测评、数据与全生命周期管理方向,采用发布说明。
[6] 一芥智能研究院.智力即服务:形成经营能力的新方式.《企业数智化转型研究报告》上册,2026,第一章1.4节。引用范围:三化的含义及智力服务参与建设与运行;第四节为方案建议。